信用情報の訂正を頼みたいのに、どの窓口へ何を伝えればよいか迷っていませんか。開示結果に見慣れない残高や返済状況があると、次の審査への影響も心配になります。この記事では、キャッシングの記録を中心に、資料の照合から登録元への問い合わせ、調査後の確認までを5手順で整理します。まずは誤りと思う項目と根拠をそろえ、情報を登録した会社へ確認することが基本です。
当サイトは広告を利用しています。本記事は一般的な手続きの案内です。信用情報の訂正や融資の可否を保証するものではありません。情報確認日:2026年10月5日。
登録される内容や保有期間の全体像は、キャッシングの利用履歴と信用情報の仕組みで確認できます。
借入を検討する場合も、まず開示結果の疑問を整理しましょう。比較ページは訂正を受け付ける窓口ではありません。
信用情報の訂正は誰に頼めばよい?
最初の連絡先は、開示結果に記載された登録元会社です。誤登録と、事実どおりの記録が残っている状態を分けて確認します。
登録元会社へ事実関係の調査を依頼する
登録元とは、契約や返済に関する情報を信用情報機関へ提供した会社のことです。開示を受けた機関と、普段返済しているサービスの名前を一緒にしないようにしましょう。問い合わせる際は、報告書にある会社名と対象の契約を示します。
CICは、誤りがある場合の訂正・削除は登録元の会社が行うと案内しています。最初から信用情報機関へ「すべて消してほしい」と伝えるより、どの項目が手元の資料と違うのかを明確にすることが大切です。
事実どおりの情報を希望だけで消す手続きではない
信用情報の訂正は、誤った登録を事実に合わせるための対応です。CICでは、登録内容が事実である場合、訂正・削除はできないと説明しています。「完済した」「住宅ローンを申し込みたい」という事情だけで、正しい過去の記録を消せるわけではありません。
完済後にも契約情報が残る場合の考え方は、キャッシング完済後の信用情報を参照してください。登録が残っている理由と、残高などの表示が誤っているかどうかは別々に確認します。
問い合わせ前に何を見比べればよい?
報告書の日付・登録元・対象項目を、契約書や入金記録と1項目ずつ照合します。不安な印象だけで誤登録と決めず、確認が必要な点を絞りましょう。
| 気になる表示 | 見比べる資料 | 問い合わせる内容 |
|---|---|---|
| 残高が違う | 同じ契約の利用明細・返済記録 | 何日時点の残高か、対象の入金をどう扱ったか |
| 入金状況に疑問がある | 振込控え・引落履歴・返済予定 | 該当月の入金日と登録内容の関係 |
| 終了したはずの契約がある | 完済・解約の受付記録 | 完済と契約終了をそれぞれ確認できているか |
| 見覚えのない契約がある | 手元の契約一覧・過去の通知 | 契約日、契約内容、本人との関係 |
| 本人情報に疑問がある | 契約時と現在の登録情報 | どの時点の情報を表示しているか |
この表は当サイトが作成した整理例で、各機関の所定申請書ではありません。表示項目の名前や意味は機関によって異なるため、自分が取得した報告書の説明を先に読みます。別の機関の記号説明を当てはめないようにしてください。
例えば、返済した日の記録と、それより前の時点の残高を比べていると、日付の違いが判断を難しくします。いつ更新されるはずかを推測するのではなく、登録元へ対象日と反映の扱いを確認しましょう。残高の基本は借入残高と利用可能額の違いでも整理しています。
信用情報の訂正を相談する5手順は?
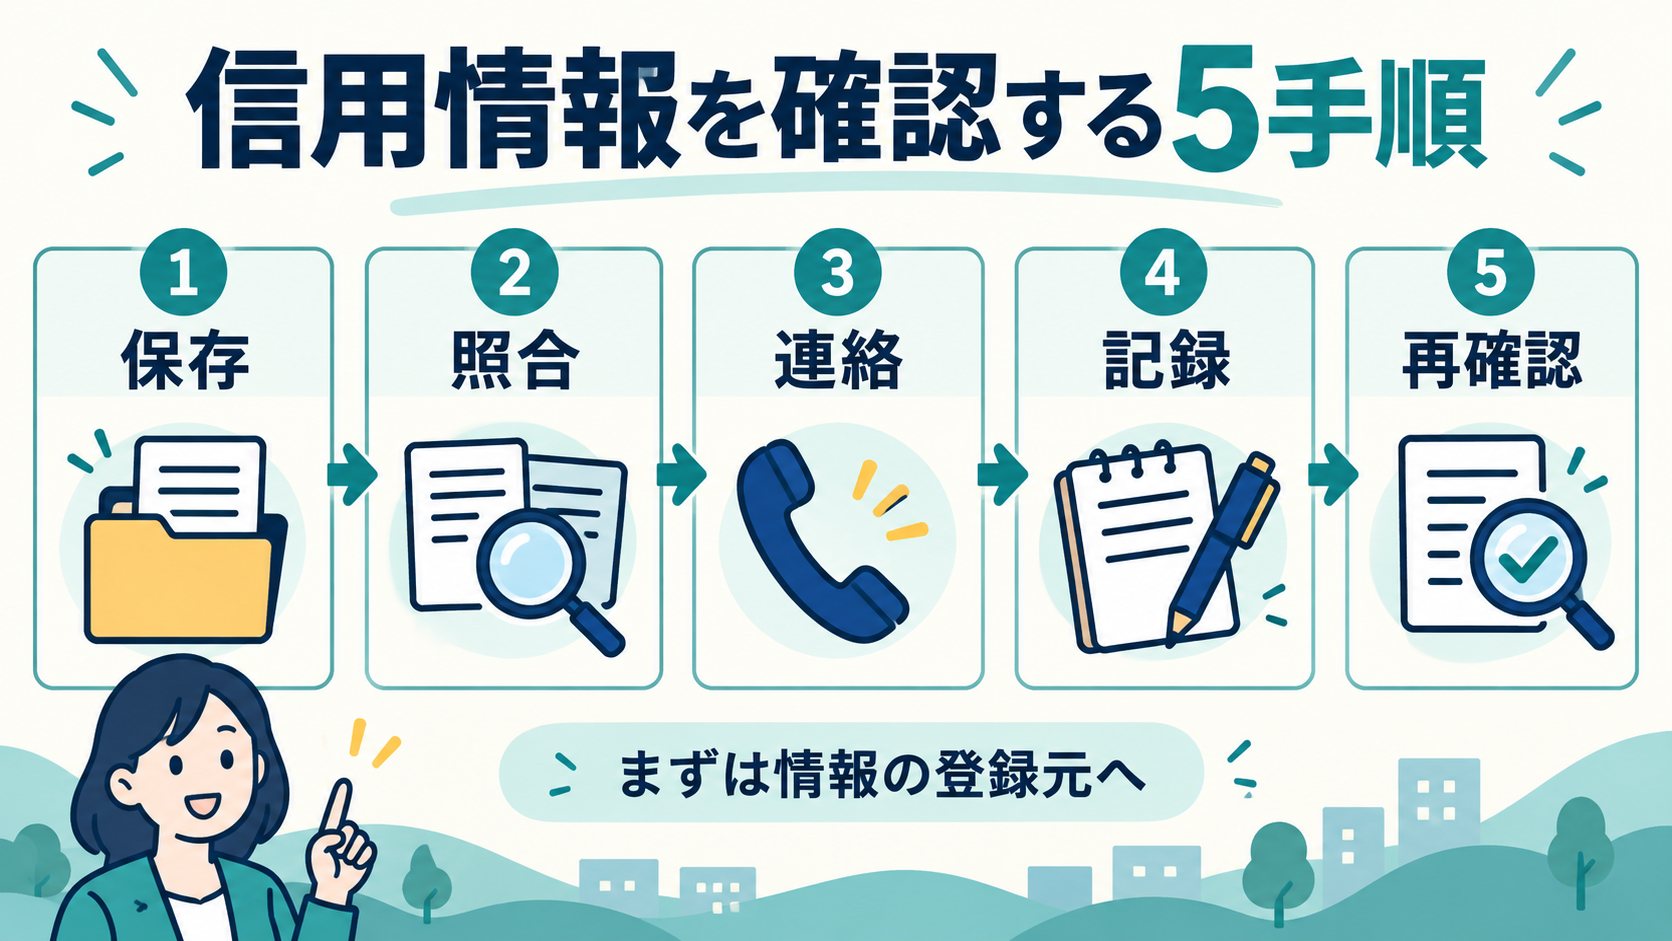
報告書を保存し、根拠をそろえて登録元へ連絡し、回答とその後の表示を確認します。やり取りを一つのメモにまとめると、問い合わせ先が変わっても説明しやすくなります。
1.開示結果と疑問のある箇所を保存する
開示日、機関名、登録元会社、報告書の対象ページを控えます。画面上で見た内容を記憶だけで伝えず、元のデータや書面を保管してください。信用情報の訂正を求める項目が複数ある場合も、「残高」「返済状況」のように分けて書きます。
報告書全体をSNSへ載せて意見を募るのは避けましょう。氏名や住所を隠しても、契約情報などが残る場合があります。共有端末への保存や、公開設定のクラウドフォルダにも注意し、提出先が指定した方法だけで必要な資料を送ります。
2.契約書や返済記録を時系列でそろえる
対象の契約番号、契約日、問題と思う月の入金記録を整理します。古い書類を大量に送るより、どの資料がどの表示と食い違うのかが伝わるようにします。控えがない場合は、会員ページの履歴など、何が取得できるかを登録元へ尋ねてください。
入金した事実だけでなく、対象契約や名義が一致しているかも確認します。資料が足りなければ、その旨を先に伝えて構いません。書類の内容を自分に有利な形へ書き換えたり、分からない日付を推測で埋めたりしないことが重要です。
3.登録元の正規窓口へ調査を依頼する
契約書や自分で確認した正規の会員ページから問い合わせ先を調べます。電話・メールのどちらが利用できるか、本人確認に何が必要かは会社の案内に従います。信用情報の訂正について、希望する結果だけでなく確認したい事実を伝えましょう。
説明例は「開示日○月○日の報告書の残高表示について確認したいです。手元には○月○日の返済記録があります。対象契約と入金の扱い、登録内容に誤りがないか調査をお願いします」です。これは当サイト作成の例文で、空欄には確認できた事実だけを入れます。
4.回答と修正対象、今後の予定を記録する
回答を受けたら、誤りの有無、調査した項目、訂正する場合の対象、次の連絡予定を整理します。「対応します」という回答だけでは、何が変わるか分からないため、分からない点をその場で確認してください。即日反映や一定日数での解決を前提に予定を立てないようにします。
電話の日時、窓口名、受付番号、提出した資料名を残します。回答に納得できない場合も、説明を受けた内容と自分の疑問を分けて書くと、次の相談で争点を伝えやすくなります。担当者の説明を自分の解釈だけで断定して記録しないようにしましょう。
5.案内された時期に対象項目を再確認する
信用情報の訂正が行われたと説明された場合は、どの機関のどの項目に反映されるかを確認します。再開示の要否、利用できる手続き、費用についても、各機関の最新案内を見て判断してください。
確認時には最初の報告書と照合表を使い、対象箇所が説明どおりになっているかを見ます。一つの項目が直ったことを理由に、別の契約や別機関の記録もすべて修正されたと判断しないでください。相違が残る場合は、最初の受付番号を添えて再度問い合わせます。
調査が終わるまでに借入が必要かどうかも、家計から整理しましょう。新しい借入で返済を埋める前に、現在の契約先へ相談することが大切です。
登録元への問い合わせで解決しない場合は?
利用した信用情報機関へ、登録元とのやり取りを示して調査依頼の対象になるか確認します。機関ごとの条件や期限を混同しないでください。
CICとJICCそれぞれの案内に従う
CICは、登録元へ問い合わせても解決せず、誤った情報が登録されている可能性がある場合、申し出により登録元へ調査を依頼できると案内しています。連絡前に、問い合わせ済みの内容と、解決していない点を整理してください。
JICCもまず登録元へ調査を依頼するよう案内しています。その結果解決せず、誤登録の可能性が高い場合は、開示日から2ヵ月以内であればJICCを通じた調査依頼が可能としています。古い資料の期限をそのまま使わず、現在の公式案内を確認しましょう。
削除代行や審査通過をうたう勧誘へ支払わない
信用情報の訂正を急ぐ気持ちにつけ込み、「金融庁に依頼すれば情報を直せる」などと費用を求める話には応じないでください。金融庁は、同庁が個人の信用情報を管理したり、個別の貸付に関与したりすることはないと注意喚起しています。
連絡相手が正規窓口か不明な場合は、届いたリンクから操作せず別の経路で確認します。不審な通知の対処はキャッシングのSMSを安全に確認する手順を参照してください。
確認が終わった後は何を判断する?
訂正結果と、これから返済できるかという家計の判断は分けて考えます。表示が変わったことだけを理由に、審査通過や希望額の借入を見込むことはできません。
信用情報の訂正を相談した記録と回答は、確認が済むまでまとめて保管しましょう。支払期日が来る契約については、調査中という理由だけで返済を止めず、契約先に状況を確認します。返済が難しい場合は、キャッシングを返済できないときの相談と対処も確認してください。
疑問の解消後に利用を検討する場合は、必要額・返済期間・総支払額を整理してから条件を確認しましょう。
よくある質問
信用情報機関へ連絡すればすぐに訂正されますか?
即時の修正を前提にはできません。まず登録元へ事実関係の調査を依頼し、対象項目と今後の予定を確認してください。
完済した記録もすべて消してもらえますか?
完済と記録の削除は別です。事実どおりの情報を希望だけで消す手続きではなく、残高などに誤りがあるかを確認します。
問い合わせには何を用意すればよいですか?
開示日・機関名・登録元・対象項目を整理し、契約書や返済記録など疑問の根拠になる資料をそろえます。提出方法は正規窓口へ確認してください。
JICCへの調査依頼はいつまでできますか?
登録元への問い合わせで解決せず誤登録の可能性が高い場合、開示日から2ヵ月以内という案内があります。対象条件と期限を最新の公式ページで確認してください。
訂正されれば次の審査に通りますか?
信用情報の訂正は融資を保証するものではありません。確認結果に加えて現在の収入や返済予定を整理し、無理のない範囲で判断してください。