貸金業の金融ADRについて、「契約先に問い合わせても納得できない」「第三者に相談したいけれど、何を準備すればよい?」と迷っていませんか。借入や返済の話を何度も説明するのは、気持ちの負担になることもあります。この記事では、契約先と窓口、争点、時系列、資料、希望する解決を5項目に整理します。まずは通常の問い合わせ・苦情処理・紛争解決を区別し、公式窓口に対象となる手続きを確認しましょう。相談しただけで返金や返済免除が決まる制度ではありません。
2026年10月22日に確認した金融庁と日本貸金業協会の公式案内を基に、主に貸金業者との契約上のトラブルの相談準備を説明します。銀行カードローン等は相談先が異なる場合があります。この記事は個別案件の法的判断や解決結果を示すものではありません。
契約内容の整理から始める方は、キャッシング契約内容の確認方法を確認できます。以下の準備表・問い合わせ文例は当サイト作成で、実在の相談者の体験談ではありません。
今ある契約の相談は公的・専門の窓口へ確認してください。金利や返済条件の比較項目を整理したい方は、比較ページも参考にできます。
貸金業の金融ADRは、どのような制度?
貸金業者とのトラブルについて、中立的な第三者の関与により裁判以外の方法で解決を目指す制度です。借入審査を通す窓口や、希望どおりの結果を保証する手続きではありません。
契約先への問い合わせと第三者の相談を区別する
残高の表示時点や書類の受取方法など、契約先の説明で確認できることは、まずその公式窓口に尋ねます。そのうえで、説明の食い違いが残っているのか、請求金額に異議があるのかなど、何が未解決かを整理しましょう。
金融庁の金融ADR機関一覧は、利用した金融機関やサービスによって相談窓口が異なると案内しています。同じ「カードローン」という名前でも、契約書にある相手方の正式名称とサービスを確認してから、どこに相談するかを決めてください。アプリの名称だけで窓口を選ばないことが大切です。
苦情処理と紛争解決は同じ手続きではない
苦情処理は、問題を整理し、金融機関との話し合いによる解決を促すものです。紛争解決では、中立・公正な専門家が和解案を提示するなどして解決を目指します。電話で事情を話した段階と、正式に申立てをした段階は分けて考えましょう。
日本貸金業協会の紛争解決手続の案内では、相談から苦情処理を経て、解決しない場合に紛争解決へ進む流れが示されています。自分の案件で何が必要かは受付窓口に確認します。制度名を正確に説明できなくても、まず困っていることと、契約先とのやり取りを伝える準備から始められます。
相談前には何を5項目で整理する?
契約先と窓口、争点、時系列、資料、希望する解決を分けてメモにします。すべてがそろうまで相談を先延ばしにせず、未確認の点も分かるように残しましょう。
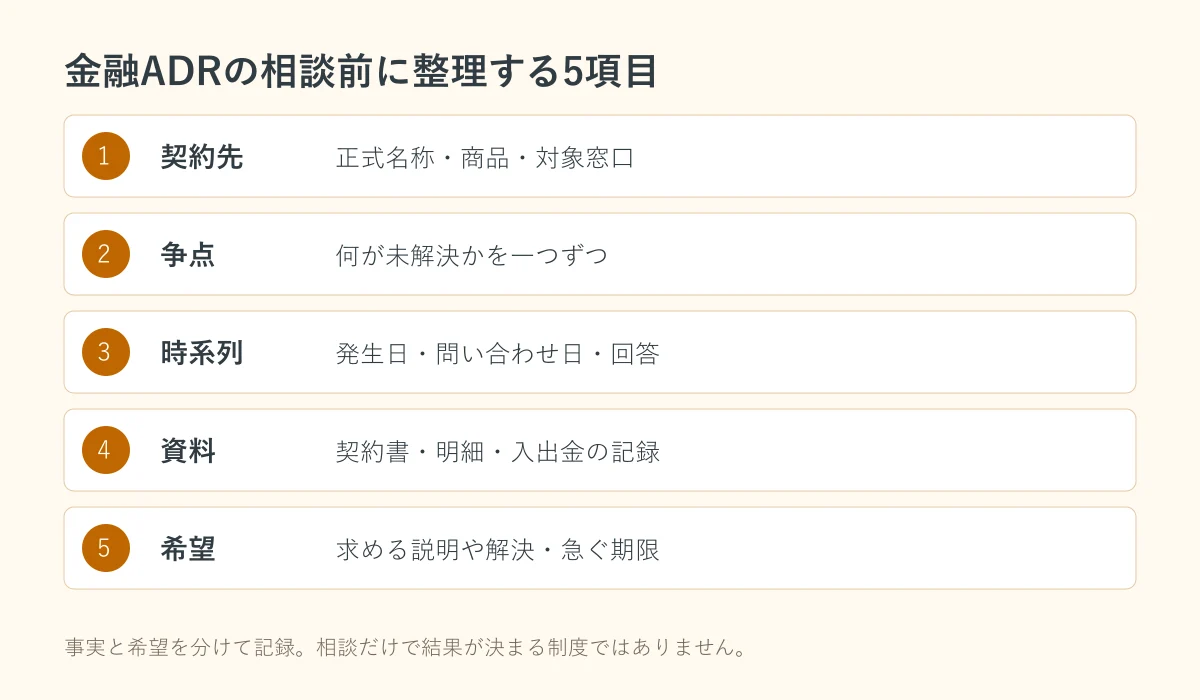
| 整理する項目 | 書いておく内容 | 不明なときの聞き方 |
|---|---|---|
| 契約先と窓口 | 正式名称、契約の商品名 | この契約は相談対象ですか |
| 争点 | 何が説明と違うと考えているか | どの資料で確認すればよいですか |
| 時系列 | 発生日、問い合わせ日、回答 | 次の連絡までに何を残しますか |
| 資料 | 契約書、明細、振込記録、メール | 写しや画面記録で足りますか |
| 希望 | 説明、訂正、精算などの希望 | 利用できる手続きは何ですか |
1.契約先の正式名称と対象窓口を確かめる
貸金業の金融ADRを調べる際は、契約書や会員ページから正式な会社名と商品名を確認します。業務を委託された窓口の名前と、契約の相手方が違う場合も、分かる範囲で分けて記録しておきましょう。
公式の案内にたどり着いたら、自分の契約が対象となるか、相談・苦情・紛争解決のどの段階かを確認します。銀行の貸出や別の金融サービスを、日本貸金業協会ですべて扱うと考えないようにします。契約先そのものに疑問がある場合は、貸金業登録の確認方法も参考になります。ただし登録があることだけで、個別の請求や説明が適切だと判断するものではありません。
2.納得できない点を一つずつ書き出す
貸金業の金融ADRに向けた準備では、「対応が悪い」という気持ちだけでなく、確認したい点を具体的に分けます。例えば「明細のこの金額が何の費用か分からない」「説明された精算方法と結果が違うと感じる」などです。
まだ判断できないことは「誤り」と断定せず、「説明を求めたい」「この記載の意味を確認したい」と書いて構いません。返金や訂正を希望している場合も、どの記録と違うのかを添えると、説明の入口がそろいます。資料の金額を自分で書き換えず、元の表示と自分の疑問を別欄に残しましょう。契約内容への不満と、今月の返済資金の不足は、同時に起きていても別の相談事項として整理できます。
3.出来事とやり取りを日付順に並べる
貸金業の金融ADRを検討するときは、発生日、最初に確認した日、契約先へ問い合わせた日、回答を受けた日を並べます。正確な時刻が分からない場合は、推測で埋めず「日付のみ確認」「時刻不明」と記録してください。
電話なら担当窓口と説明の要旨、メールなら送受信日と件名、会員ページなら表示を確認した日時を残します。相手の発言を正確に再現できないときは、自分が理解した内容として区別しましょう。同じ問い合わせを繰り返した場合も、どの点が回答されず残っているかを書き足すと、相談時に話が戻りにくくなります。長文でなく、一行ずつの一覧でも役立ちます。
今ある契約の相談は公的・専門の窓口へ確認してください。金利や返済条件の比較項目を整理したい方は、比較ページも参考にできます。
4.契約書・明細・入出金の資料をそろえる
貸金業の金融ADRの相談準備では、契約条件が分かる書類、該当する利用明細、入出金の記録、契約先の回答などを手元に集めます。資料名、対象日、どこを確認したいかをメモし、最初から大量の画面を無関係に送らないようにします。実際に提出する範囲と方法は、公式窓口の案内に従ってください。
書類を失くしている場合は、契約書を紛失したときの確認手順で取得先を整理できます。取引の順番を確認したい場合は、キャッシングの取引履歴と保存方法も参考になります。暗証番号やログイン用のパスワードまで送る必要があると自己判断せず、提出先と必要情報を確認しましょう。
5.希望する解決と、急ぐ期限を整理する
貸金業の金融ADRで何を相談したいかを、「説明を受けたい」「記録を確認したい」「金額の訂正や精算を求めたい」など、自分の言葉で書きます。希望と、制度で実現できることは別なので、受付時に対象と手順を確認してください。
返済日、書類の提出期限、契約先から回答を求められている日も別欄に置きます。相談しただけで支払条件が変わったと思い込まず、返済や請求の扱いは確認が必要です。裁判所から書面が届いているなど期限のある問題は、ADRだけを調べて待たず、弁護士等の適切な専門家へ早めに相談してください。返済そのものが難しい方は、キャッシングの返済ができないときの相談手順も併せて整理できます。
費用や手続きは、どこを確認する?
相談と正式な紛争解決の費用を分け、提出書類・方法と一緒に公式案内で確認します。他の金融ADR機関の料金を、そのまま当てはめないようにしましょう。
無料の苦情処理と有料の紛争解決を区別する
日本貸金業協会の案内では、苦情処理手続は無料、紛争解決手続は所定の手数料がかかる流れです。紛争解決の手数料は請求の価額によって異なり、通信費等の負担も案内されています。無料の相談をしたからといって、その後のすべての手続きに費用がかからないとは限りません。
自分の案件の請求の価額をどう考えるか分からない場合は、金額を推測して申立書を埋めずに確認します。提出する書式、資料の写し、送付方法、費用の支払時点を一つずつ聞き、費用の用意が難しい場合もその旨を相談してください。家族に説明する必要がある方も、希望する連絡方法や書面の受取方法を先に窓口へ確認すると、手続きの予定を考えやすくなります。
最初の相談では、どのように伝えればよい?
契約先、問題の概要、これまでのやり取り、希望を短く伝えます。最初から法律用語で説明しようとせず、確認できた事実を順に話す準備で構いません。
一枚のメモから説明する文例を使う
○○社の○○という契約について相談したいです。○月○日の明細で○○を確認し、○月○日に契約先へ問い合わせました。回答は○○でしたが、○○の点がまだ確認できていません。手元に契約書・明細・回答メールがあります。私の契約が相談対象か、どの手続きや資料が必要かを教えていただけますでしょうか。
この文例は相談準備用です。契約番号などは、正しい公式窓口で必要に応じて伝えます。資料の全部がそろわない場合も、何を持っていて何が不足しているかを説明しましょう。相談の終わりには、次にすること、担当窓口、連絡予定、こちらから提出するものを読み返して確認します。
回答と未確認事項を残し、結果を決めつけない
受付や申立て、手続き開始、和解の成立は、それぞれ別の段階です。申立てをした時点で希望どおりの返金や減額が決まったと扱わず、正式な案内を確認してください。双方の合意に至らず手続きが終了する場合もあります。
納得できない回答を受けた場合も、内容と理由を整理し、次の選択肢を確認しましょう。分からない書面へ急いで署名するのではなく、意味や影響を窓口や専門家へ確認することが大切です。担当者の説明と、自分の希望・理解を分けて記録しておくと、後から相談内容を見直せます。
貸金業の金融ADRは何から準備すればよい?
契約先と対象窓口を確認し、争点、時系列、資料、希望と期限を一枚にまとめるところから始めます。完全な説明を用意できなくても、分からない点を分けて公式窓口へ相談できます。新たな借入で問題を先送りする前に、契約の確認と適切な相談先の整理を優先しましょう。
今ある契約の相談は公的・専門の窓口へ確認してください。金利や返済条件の比較項目を整理したい方は、比較ページも参考にできます。
よくある質問
金融ADRに相談すれば必ず返金や減額になりますか?
結果は保証されません。相談・申立て・和解成立は別の段階です。対象となる手続きと必要資料を公式窓口で確認してください。
銀行カードローンも日本貸金業協会へ相談しますか?
金融機関やサービスによって窓口が異なります。契約先の正式名称と商品を確認し、金融庁の案内等から対象窓口を確かめてください。
相談から紛争解決まで、すべて無料ですか?
日本貸金業協会は無料の苦情処理と有料の紛争解決手続を区別しています。手数料や通信費等の負担を公式案内で確認してください。
契約書が見つからないと相談できませんか?
すべてそろうまで待たず、手元にある資料と不足しているものを窓口へ伝え、必要な手続きや取得方法を確認しましょう。