キャッシングの名義貸しを頼まれ、断ったら関係が悪くなるのではと悩んでいませんか。「返済は自分がする」「名前だけ借りたい」と言われても、相手が払わなければ、あなたの生活費まで不足するおそれがあります。この記事では、返済責任の考え方、断る例文、申込前から借入後までの対処法を5つの段階で整理します。結論は、他人のために自分名義で借りないこと。すでに手続きした場合は、追加の操作を止め、契約先と相談窓口へ事実を伝えましょう。
女性が友人・交際相手との関係を気遣う場面も想定しますが、性別や相手との関係にかかわらず使える確認手順です。以下の会話と記入例は説明用の例文で、実体験ではありません。
トラブルの最中は、新しい借入先探しより確認と相談を優先しましょう。通常の利用条件を整理する場合は、比較ページの注意事項も確認できます。
キャッシングの名義貸しとは?返済は誰が負担する?
自分の名前で借り、実際のお金を別の人に渡す形でも、貸金業者との契約上の責任を相手へ移せるとは限りません。
自分が契約した借入れは、相手の約束だけで責任が変わらない
ここでいう名義貸しは、友人などのために自分が借入契約をし、借りたお金を渡すような行為を指します。「名前だけ」と言われても、実際には申込情報の入力、本人確認、契約の同意などを自分で行うことがあります。書類だけを貸す軽い手続きと考えないでください。
日本貸金業協会の名義貸しに関する注意喚起では、他人のために借りた場合でも、返済義務は契約した本人にあると説明しています。「相手が払うと言った」という二人の約束と、貸金業者との契約は分けて考える必要があります。相手が入金しなければ、家賃や食費のためのお金から返済を迫られる事態にもつながります。
無断で名義を使われた場合とは分けて相談する
キャッシングの名義貸しと、自分が同意していないのに名義を使われたケースは、確認すべき事情が異なります。自分で何を操作したか、説明を受けた内容、誰がお金を受け取ったかを整理しましょう。勝手に契約された可能性がある場合は、契約先へ身に覚えがないことを伝え、調査を依頼してください。
一方、自分で申込みをした場合も、だまされたからといって状況を隠す必要はありません。相手の説明と自分の行動をそのまま相談します。この記事だけで返済義務の有無や契約の効力は判断できません。登録された情報が事実と違う疑いは、信用情報の誤登録を確認して訂正を相談する手順も参考に、契約先と専門家へ確認しましょう。
どんな頼まれ方に注意すればよい?
「あなたには負担がない」と説明されても、自分名義の借入れや認証情報の提供を求められた時点で立ち止まることが大切です。
お金を借りるだけのアルバイトや調査に応じない
謝礼が出る、金融会社の調査に協力する、契約だけなら借金ではない、といった説明で借入れへ誘導される場合があります。作業の名前ではなく、実際に何をするのかを見てください。自分の勤務先や収入を申告し、融資を受け、そのお金を他人へ渡すのであれば、単なるアンケートではありません。
金融庁の違法な金融業者への注意喚起には、調査やアルバイトの名目で借りさせ、返済をすると言ってカードやお金をだまし取る手口が掲載されています。カード、暗証番号、認証コードを渡すよう言われたら、申込みを進めず相談してください。依頼者が見せた会社名や身分証の画像だけで、正当な仕事だと判断しないことが必要です。
副業・投資の費用を借りるよう指示されたら止める
名義を貸すという言葉を使わず、「副業で稼げば返せる」「枠を確認するだけ」と申込みを勧めることもあります。収入を増やしたい気持ちがあると、費用を払えば状況が変わるのではと期待しやすいものです。しかし、将来の利益は、現在の借入れがなくなる保証ではありません。
国民生活センターの副業・投資を名目とした借入れへの注意喚起では、複数の貸金業者から借り入れさせるトラブルが報告されています。「他社でも申し込んで」「利用目的をこう答えて」と指示された場合、そのまま従わず内容を保存しましょう。相談費用や返金手数料として、さらにお金を求められた場合も、支払う前に第三者の相談窓口へ確認します。
すでに頼まれた・手続きした場合の対処法5つは?
キャッシングの名義貸しへの対応は、申込みと借入れがどこまで進んだかを分けると整理できます。
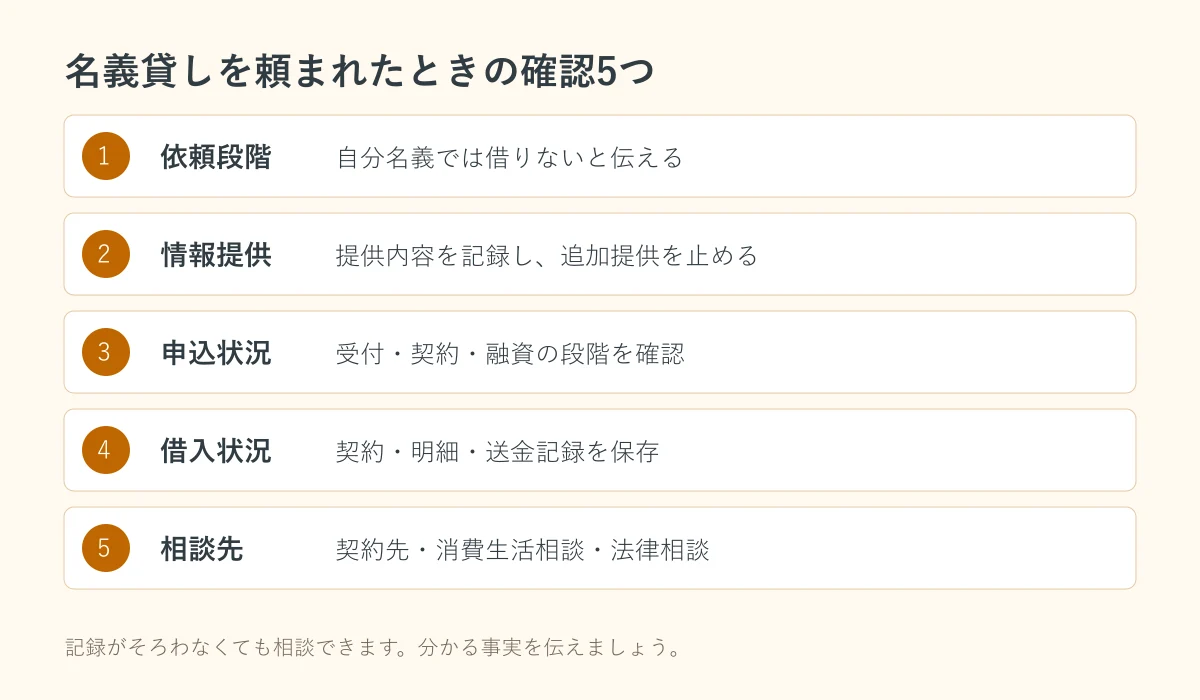
| 現在の段階 | 最初にすること | 確認・保存するもの |
|---|---|---|
| 1.依頼されただけ | 自分名義で借りないと伝える | 依頼内容と送信日時 |
| 2.情報を渡した | 追加提供を止め、関連窓口へ連絡 | 渡した情報と操作内容 |
| 3.申し込んだ | 公式窓口で進行状況を確認 | 受付番号・契約同意の有無 |
| 4.借りた・送金した | 契約先へ事情と返済状況を相談 | 契約・明細・振込記録 |
| 5.相手と連絡できない | 消費生活相談・法律相談へつなぐ | 経過と契約先の回答 |
1.依頼された段階なら、自分名義では借りないと伝える
まだ何もしていないなら、理由を細かく説明するより、引き受けない範囲を明確にします。「今はお金がない」だけだと、少額ならよい、限度額だけ調べてほしい、と交渉が続くこともあります。自分名義の契約をしないという答えを繰り返して構いません。
キャッシングの名義貸しを断るために、他の友人や家族を紹介する必要もありません。相手が本当に資金で困っている場合は、本人が契約先や公的な相談先に相談することが出発点です。相手の困り事を聞くことと、借入れを肩代わりすることを分けましょう。会話の後に、依頼のメッセージを消すよう求められても、相談のために保存しておきます。
2.本人確認書類や認証情報を渡したら、追加の提供を止める
身分証の画像、ID、パスワード、認証コードを渡した場合は、何をいつ渡したかをメモします。ログインできるか試すために、相手から送られたリンクを再び開くことは避け、普段利用している公式アプリや正規窓口から確認してください。情報提供の事実と、借入れの有無は別々に調べる必要があります。
第三者が操作できる状態なら、該当サービスに連絡して利用状況や停止の扱いを確認します。本人確認書類の画像が流出した場合は、JICCの本人申告コメントに関する案内も確認できます。これは注意喚起の情報を登録する手続きで、既存の契約を取り消したり、すべての不正利用を確実に防いだりする制度ではありません。
3.申込済みなら、受付・契約・融資のどこまで進んだか確認する
申込フォームの送信だけなのか、契約へ同意したのか、融資が実行されたのかを公式窓口へ照会します。依頼者が「キャンセルした」と言っていても、その説明だけで終わりにしないでください。自分の受付番号と、契約先が記録している状況を確認します。
未契約の場合は、申込みの取り下げが可能か相談します。契約済み・融資済みなら、取扱いが異なるため、その段階を正確に伝えましょう。進行状況を確認するために借入操作を試したり、審査をやり直したりする必要はありません。取り下げに関する一般的な整理は、キャッシング申込後のキャンセルを確認するポイントで確認できます。受付日時と担当者の回答を残すと、次の相談で説明しやすくなります。
4.借入後なら、記録をそろえて契約先へ事情を伝える
キャッシングの名義貸しで借りたお金を渡してしまった場合も、追加借入れや追加送金を止め、契約書と取引明細を確保します。相手へ渡した金額だけでなく、借入日、現在の残高、次の返済日を確認してください。相手が払う予定だったという事情も、隠さず伝えます。
契約書が見当たらなければ、契約書を紛失したときの再発行・Web確認手順を参考に契約内容を確認します。次の支払いについては、次回返済日と返済予定額の確認方法で整理できます。自分の判断だけで返済を止めたり、他社から借りて埋め合わせたりせず、支払いが難しいことも契約先と相談窓口へ伝えましょう。
5.相手と連絡が取れない場合は、第三者の相談先へつなぐ
相手から返信がない、説明が変わる、口止めされる場合は、連絡が戻るのを待つ間にも自分の契約状況を確認します。追いかけるために勤務先や自宅へ一人で出向くより、記録を持って相談することを優先してください。脅しや金銭被害がある場合は、警察への相談も検討します。
相談時は、「借りた会社」「自分がした操作」「相手に渡したお金」「現在の返済状況」を順番に説明します。キャッシングの名義貸しだったかどうかを、自分だけで法律用語に当てはめる必要はありません。返済義務や相手への請求については、個別の事実をもとに弁護士などへ確認します。相談の準備として、スクリーンショットと振込明細を日付順に並べておくと、経過を伝えやすくなります。
この問題の解決のために借入先を増やすことは勧めません。相談後、通常の利用条件を調べる必要がある場合は、金利と返済負担を確認してください。
友人や交際相手にはどう断ればよい?
短い言葉で境界を伝え、契約や認証情報の提供をしないという答えを変えないことが基本です。
関係を気遣いながらも、契約は引き受けない例文を使う
キャッシングの名義貸しを断る例文は、相手を責める言葉より、自分がしないことを主語にすると伝えやすくなります。
- 友人へ:「困っていることは分かったよ。でも、自分の名前で借りることはできません。」
- 交際相手へ:「あなたとの関係と、お金の契約は分けて考えたい。私の名義では申し込みません。」
- 勧誘相手へ:「借入契約や本人確認書類の提供はしません。この案内には参加しません。」
「信用していないの?」と言われても、自分の生活を守る条件として同じ答えを返して構いません。断った後に責められたり、威圧されたりする場合は、無理に直接会って説得し続ける必要はありません。安全に連絡できる時間や場所を選び、信頼できる人や相談窓口に状況を共有しましょう。
相談するときは何を用意し、どこに連絡すればよい?
記録が全部そろっていなくても相談できます。分かる事実と、まだ確認できていないことを分けて伝えましょう。
経過を一枚にまとめ、相談先を問題に合わせて選ぶ
説明用の記入例は「○月○日に知人から依頼された/○日に自分で申込入力をした/借入金を相手に振り込んだ/次の返済日が近い」です。曖昧な日時は「頃」と記し、不明な金額を推測で埋めないようにします。相手の連絡先、送金先、残っているメッセージ、契約先の受付番号を添えます。
消費者ホットライン188は、身近な消費生活相談窓口につながる全国共通の番号です。貸金業者との契約や返済の相談には、日本貸金業協会の貸金業相談・紛争解決センターの案内も確認できます。相談先の受付時間や対象は公式ページで確認してください。
相手が払わないため生活費まで不足しているなら、返済が難しいときの相談と家計整理の手順も併せて確認します。相談後は、次に連絡する先、用意する資料、返済日の扱いをメモしてください。複数の窓口に相談した場合は、誰からどんな案内を受けたかを分けて残します。
よくある質問
友人が返すと約束していれば、自分名義で借りてもよいですか?
他人のために借りても、貸金業者との契約では契約した本人が返済義務を負うのが原則です。相手の約束だけで責任が移るわけではありません。自分名義での申込みは引き受けないでください。
申込みだけで、まだお金を借りていない場合はどうしますか?
公式窓口で、受付・契約・融資のどこまで進んだかを確認し、取り下げの扱いを相談します。相手がキャンセルしたと言っていても、自分で契約先へ状況を確認してください。
身分証の画像を渡しただけでも相談できますか?
相談できます。渡した情報と日時を記録し、関係するサービスへ利用状況を確認します。名義の悪用が心配な場合は、信用情報機関の本人申告制度も確認してください。登録が契約の取消しや被害防止を保証するものではありません。
名義貸しと知らずに借りたら、返済しなくてよいですか?
キャッシングの名義貸しだったと後から気付いても、自動的に返済義務がなくなるとは限りません。相手の説明、自分の操作、送金の記録を保存し、契約先と消費生活相談・法律相談で個別に確認してください。
まとめ:自分名義で借りず、手続き済みなら事実を確認しよう
キャッシングの名義貸しは、「相手が返す」という約束だけで自分の契約上の責任がなくなるものではありません。依頼された段階なら断り、情報提供や申込みをした場合は、現在の段階と記録を確認して相談します。
相手との関係を守ろうとして、自分の家賃や食費まで危うくする必要はありません。すでに困っている場合も、一人で決めつけず、契約先と第三者の相談窓口へ事情を伝えるところから進めましょう。
通常の借入れを検討する際も、他人の依頼で申し込まず、自分の返済計画を確認することが先です。
編集上の確認日:2026年10月7日。公式機関の注意喚起をもとに一般的な確認手順を整理しました。個別の契約の効力、返済義務、被害回復の可否は、契約資料を持って専門家へご相談ください。