身に覚えのない借入を知らせる請求や信用情報を見つけて、「自分が返す必要がある?」「家族に知られる前に払うべき?」と不安になっていませんか。この記事では、通知・契約・取引記録を確かめ、調査と相談につなぐ5つの手順を整理します。まず不審な相手へ送金や個人情報の提供をせず、記録を保存しましょう。契約先を装う通知と、実際の登録・利用の問題を分けて確認するのが基本です。
2026年10月16日に確認した公的機関・信用情報機関の案内を基にした一般的な対処の整理です。支払義務、補償、契約の有効性は個別の事情によるため、確認した情報を持って相談してください。
普段の契約書と明細で見る項目は、キャッシング契約内容の確認方法にまとめています。
利用中の契約条件を整理する際は、比較ページの確認項目も参考にできます。不審な請求の相談は、本文で案内する公式窓口へ進めてください。
身に覚えのない借入は、まず何を区別する?
不審な請求だけなのか、正規の会員ページに取引があるのか、信用情報に知らない契約が載っているのかを分けます。連絡方法と確認先が変わるためです。
通知の見た目だけで契約があると決めない
実在する会社の名前、あなたの氏名、具体的な金額が書いてあっても、それだけで正しい請求とは判断できません。国民生活センターの架空請求の注意喚起では、通知に書かれた電話番号などへ連絡せず、不安なときは支払う前に消費生活センターへ相談するよう案内しています。
一方、普段利用している公式アプリで知らない取引が見つかったときは、そのサービスの正規窓口へ速やかに申告します。「怪しい通知だから放っておく」という対応と、実際の会員情報を確認しないことは別です。SMSの安全な見分け方はキャッシングのSMSを確認する手順で詳しく整理しています。
知らない会社名だけで名義の悪用と断定しない
信用情報の開示報告書に知らない会社名があっても、社名の変更や保証契約などの可能性があります。保証契約とは、借りた人の返済ができない場合などに備え、保証会社が関わる契約のことです。会社名のほか、契約日、契約の種類、登録されている内容を確認しましょう。
CICの開示報告書に関するFAQにも、覚えのない会社名や保証契約の確認について案内があります。契約そのものに覚えがなければ、情報を登録した会社へ調査を依頼します。自分の記憶だけで結論を出さず、資料と先方の説明を照合してください。
確認と相談はどの5手順で進める?
記録保存、正規窓口への確認、利用停止等の相談、契約調査、第三者への相談の順に整理します。被害が続いているおそれがあれば、資料を完璧にそろえるのを待たず、停止等の相談を先に進めてください。
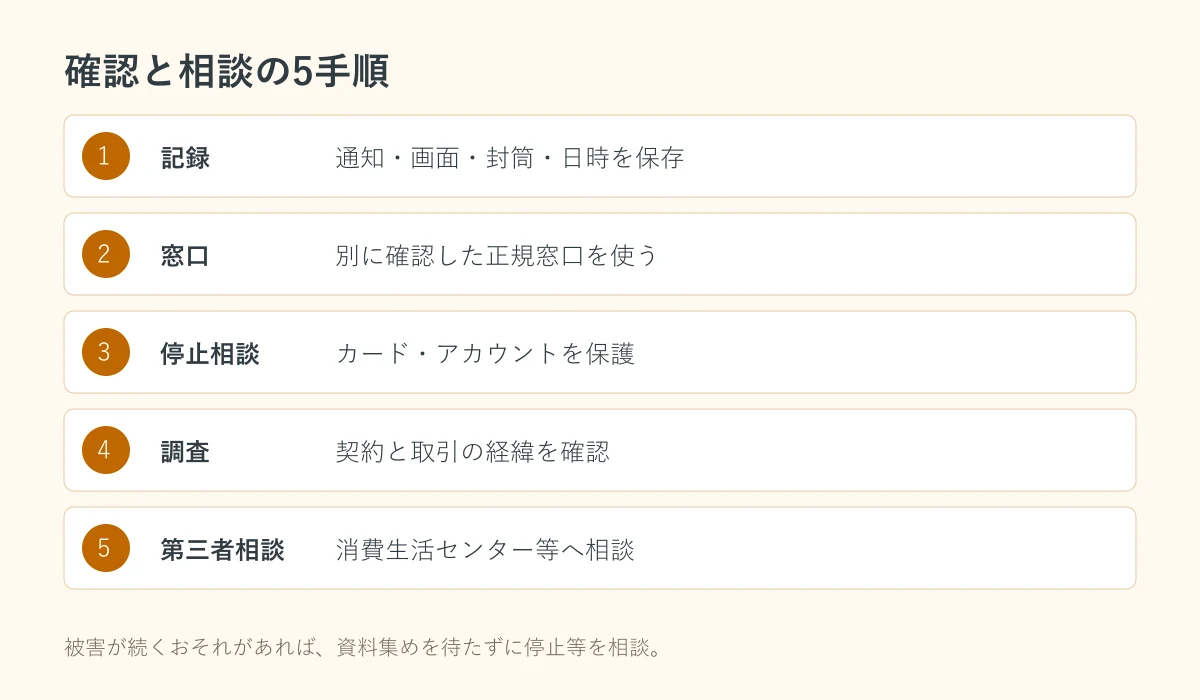
| 手順 | 確認すること | 残す記録 |
|---|---|---|
| 1.保存 | 何を見て気づいたか | 通知・封筒・画面・日時 |
| 2.正規窓口 | 契約や取引が実在するか | 確認した窓口と回答 |
| 3.停止相談 | カードやアカウントの保護 | 受付番号・停止の対象 |
| 4.調査 | 申込・契約・利用の経緯 | 疑問点と次の連絡予定 |
| 5.第三者相談 | 今後の対応や相談先 | 経過をまとめたメモ |
1.請求・明細・開示報告書を保存する
受信日時、相手が名乗る会社名、請求額、支払期限、契約番号など、分かる範囲を記録します。SMSやメールは本文だけでなく送信元と日時が分かる形で残し、郵送物は封筒も一緒に保管しましょう。不審なURLは開かず、そのまま記録します。
身に覚えのない借入に気づいたきっかけが会員ページなら、知らない取引の日付・金額・表示内容を控えます。信用情報なら、開示日、登録元会社、該当する項目を整理します。証拠を集めるために相手とのやり取りを続ける必要はありません。
家族や知人へ相談するときも、契約番号や本人確認書類が写った画像を広く共有しないようにしましょう。相談先へ資料を出す際は、その機関が案内する安全な方法で必要な範囲を提出します。
2.別に確認した正規窓口で契約の有無を確かめる
契約した覚えのあるサービスなら、普段使う公式アプリ、保存している契約書、確認済みの公式サイトから連絡先を調べます。今回届いた通知のリンクや電話番号を、そのまま確認先にしないことが大切です。
会社名にも契約にも全く心当たりがない場合は、不審な相手への連絡を急がず、消費生活センターへ相談して確認の進め方を聞いてください。正規の会社を装った請求と、正規の会社で第三者が契約した問題では、必要な対応が異なります。
「借りた記憶がない契約の通知を受けた」「正規の明細に自分が操作していない取引がある」など、確認できた事実を伝えます。契約内容はキャッシングの取引履歴の確認と保存方法も参考に整理できます。
3.カード・アカウントの利用停止などを相談する
実際に利用しているカードやアカウントで知らない操作がある場合は、正規窓口へ申告し、停止や認証情報の変更など必要な対応を聞きます。停止の対象がカードだけなのか、アプリや振込利用も含むのかを確認し、受付番号があれば控えてください。
本人確認書類の紛失、端末の紛失、パスワードや認証コードの提供など、思い当たる経緯も時系列で伝えます。カードをなくした場合の初動はキャッシングカード紛失時の利用停止手順で確認できます。
身に覚えのない借入について、停止すれば過去の取引まで取り消されるとは限りません。停止の受付、個別取引の調査、支払いや補償の扱いは分けて確認します。「手続きをすれば必ず返金される」という第三者の説明もうのみにしないでください。
利用中の契約条件を整理する際は、比較ページの確認項目も参考にできます。不審な請求の相談は、本文で案内する公式窓口へ進めてください。
4.申込・契約・利用の調査を依頼する
正規窓口へ、どの契約や取引に覚えがないかを具体的に伝えます。契約日、申込方法、本人確認の経緯、融資や利用の記録など、確認できる範囲の説明と調査を依頼してください。何を調べてもらえるかは、その会社の案内に従います。
信用情報の内容に疑問がある場合は、まず情報を登録した会社へ確認します。誤りが分かった場合の訂正と、契約に関する調査は関係しますが、同じ手続きとは限りません。詳しい流れは信用情報の訂正を依頼する手順で確認してください。
いつ回答予定か、追加資料が必要か、調査中に請求が届いたらどう連絡するかも聞きます。自分で借りた契約の通常返済まで一律に止めるのではなく、問題となっている取引とそれ以外を区別して相談しましょう。
5.一人で判断できないときは第三者へ相談する
架空請求か分からない、会社の回答が理解できない、支払うよう迫られている場合は、消費者ホットライン188から消費生活センター等へ相談できます。国民生活センターの案内も参考に、通知と経過のメモを用意してください。
名義の悪用や詐欺、盗難が疑われる場合は警察への相談も検討します。契約の有効性や支払義務をめぐる問題では、弁護士等の法律相談を利用する方法もあります。費用や利用条件は相談先で確認してください。
金融庁の金融サービス利用者相談室は、金融サービスに関する一般的な質問や相談を受け付けています。ただし個別紛争のあっせん・仲介等を行う窓口ではありません。相談すれば必ず契約が取り消されると考えず、目的に合う窓口を選びましょう。
本人申告を登録すれば問題は解決する?
本人申告は注意喚起のための情報を信用情報に登録する制度で、すでに起きた取引の調査や取消しとは別です。
不正利用の防止策と、すでにある契約の調査を並行する
CICの本人申告の案内では、本人確認書類の紛失・盗難や名義の悪用が懸念される場合などに、補足情報を登録できるとされています。審査時の判断材料ですが、効力が保証される制度ではありません。
身に覚えのない借入がある場合も、本人申告をしただけで契約や返済の問題が消えるわけではありません。必要性と登録方法を信用情報機関で確認しつつ、会社への調査依頼を続けます。借入を増やさないために本人が申し出る貸付自粛制度の確認事項とも、目的と手続きを分けて考えてください。
相談時はどのように事情を伝える?
身に覚えのない借入については、気づいた日、確認した資料、自分がした操作、まだ分からないことを分けて伝えると整理しやすくなります。
事実と確認したいことを一枚にまとめる
以下は正規の会社窓口へ伝えるための説明例です。実体験ではありません。不審な通知の送り主へ返信するための文章として使わないでください。
〇月〇日に、私の名義の借入を示す情報を確認しましたが、この契約・取引に覚えがありません。確認した資料は〇〇で、表示は〇月〇日・〇円です。契約の有無と経緯の調査、必要な利用停止、追加で提出する資料、次の連絡予定をご案内いただけますでしょうか。
家族や知人が関わっている可能性があっても、確認できていないことは推測と分けて伝えます。自分が頼まれて申し込んだ場合は、勝手に名義を使われた場合と事情が異なるため、その経緯も正確に説明してください。
身に覚えのない借入は何から始める?
まず不審な相手への送金・情報提供を止め、通知や画面を保存します。正規の契約先への確認が必要か、第三者へ先に相談すべきかを、見つかった資料に応じて整理してください。
調査中の請求や裁判所からと思われる書類は、自己判断で放置せず相談します。確認が済む前に別の借入で支払おうとせず、安全な窓口と一緒に次の行動を決めましょう。
利用中の契約条件を整理する際は、比較ページの確認項目も参考にできます。不審な請求の相談は、本文で案内する公式窓口へ進めてください。
よくある質問
身に覚えのない借入の請求は無視してよいですか?
不審な相手へ返信や送金をせず、記録を保存して相談してください。正規の明細に取引がある場合や裁判所からと思われる書類は放置せず、正規窓口や消費生活センターで確認します。
知らない会社名が信用情報にあれば不正契約ですか?
社名変更や保証契約などの可能性もあり、それだけでは断定できません。契約日や内容を確認し、登録元会社へ調査を依頼してください。
本人申告をすれば過去の借入は取り消されますか?
本人申告は注意喚起の補足情報を登録する制度です。契約の調査や取消しとは別で、効力も保証されません。
支払督促と思われる書類が来たらどうしますか?
身に覚えがなくても放置せず、速やかに消費生活センター等へ相談してください。通知に書かれた連絡先だけを信用せず、裁判所の公式情報等で真偽を確認します。